

На 18-ти юни, в индустриална зона Раковски, изследователската и консултантска компания Индъстри Уоч, представи петия си пореден макроикономически доклад с прогнози до 2015 година. Той изследва макроикономическите показатели и дава препоръки за адекватни политически решения, осигуряващи бърз растеж.
Според изследователите българската икономика твърде бавно е реагирала на световната криза и това е довело до продължителна стагнация на инвестициите и значителна загуба на работни места през периода 2009-2012 г. Въпреки това адаптирането към новите условия вече започва да се проявява в макроикономическите показатели. Последните данни дават някои основания за оптимизъм, но те не са категорични за близък изход от стагнацията.
източник: Industry Watch
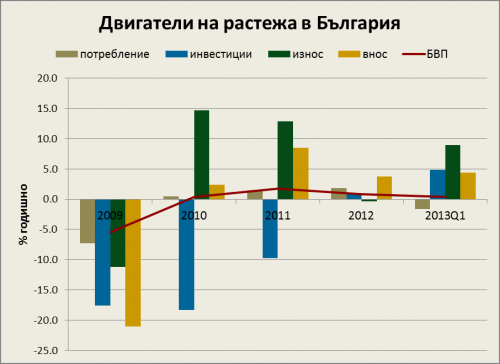
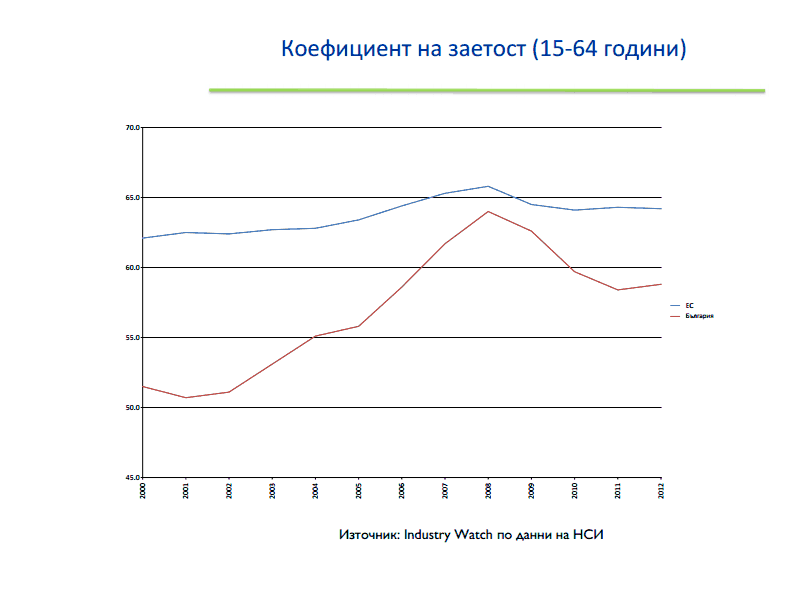
Според посочените данни за БВП, реалният растеж е 0.6% за 12-те месеца до март. Тази бавна динамика се дължи на мудното възстановяване на инвестициите в основен капитал. И въпреки това те ускоряват своя ръст през последните две тримесечия. Номиналният обем на инвестиции в основен капитал е близо 30% по-малък отколкото преди кризата, но се пояснява, че тяхното свиване също спира през 2012 г., подобно на динамиката на заетостта, чийто нива остават около 2,9 млн. работни места.
„Структурните реформи, макар и трудни, са необходими именно за по-равномерно разпределение на тежестите от кризата в обществото. Изходът от кризата минава през възстановяване на конкурентоспособността. А начинът за това е решителност в амбициозни структурни реформи – мерки на правителствата за гладко функциониране на продуктовите и трудовите пазари. Това изисква борба с “вложените” интереси и ограниченията на конкуренцията.“ Упоменато е в препоръките на Европейската комисия от май 2013г.
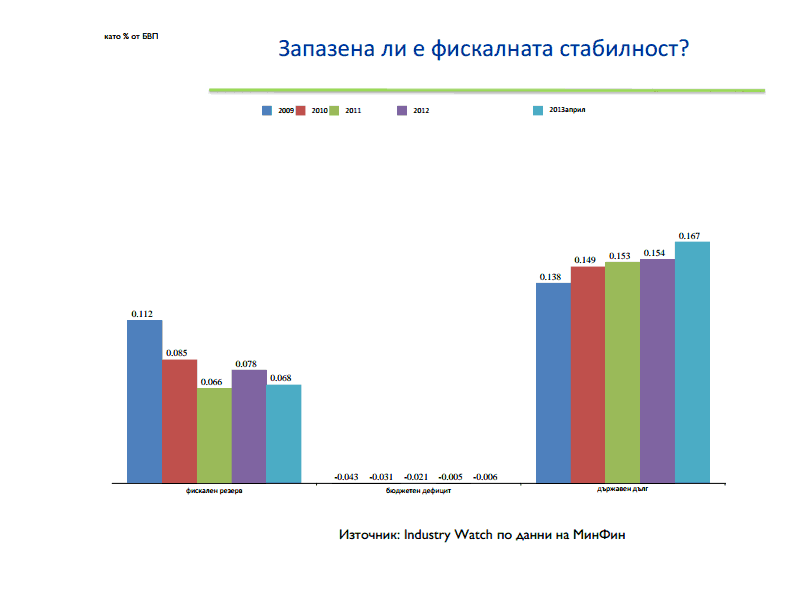
Независимо от декларираните политически намерения за фокусиране върху политики за растеж вместо за икономии, изследователите очакват бюджетните дефицити като цяло да продължат бавно да се свиват, като по-голяма тежест този път ще се отдаде на ограничаване на ръста на разходите. Това ще задълбочи кратко – и средносрочното потискане на вътрешното търсене, движено от публичния сектор.
Едновременно с това, банковият сектор ще продължи да действа под натиска на пазара за заздравяване на балансите си, което ще изисква консервативна кредитна активност. Следователно, единственият потенциал за растеж е в задълбочаване на едва започналите структурни реформи.
Икономиката по сегменти:
1) Строителство и недвижими имоти – начален етап на възстановяване, ръст 3% при инфраструктурата, спад 3% при сградите, все още спад 6% на кредита за строителни фирми.
2) Добив и производство на суровини – 6% спад под влияние на рецесията в ЕС, 3% спад на износа, ръст при износа на неметали.
3) Бизнес услуги, технологии, аутосорсинг – 11% ръст на ИТ, силно глобално търсене, спад при телекомите, износ на услуги за 1.2 млрд. евро.
4) Промишленост, движена от оншоринг на международни компании -износ на части +20%, производство на ел. съоръжения +17%, износ на лекарства и козметика +17%, износ на мебели +14%
5) Земеделие и нециклични сектори -изпреварващ ръст на земеделието, също на инвестициите и кредита, скок на относителните цени на храните.
За автора
